
Las disposiciones fiscales contempladas en la Ley de Ingresos de la Federación (LIF) 2027 están orientadas principalmente a las grandes empresas; sin embargo, es necesario evaluar sus posibles repercusiones en las pequeñas y medianas empresas (pymes), advirtió Margarita Palomino Guerrero, profesora de la Facultad de Derecho de la Universidad Nacional Autónoma de México (UNAM).
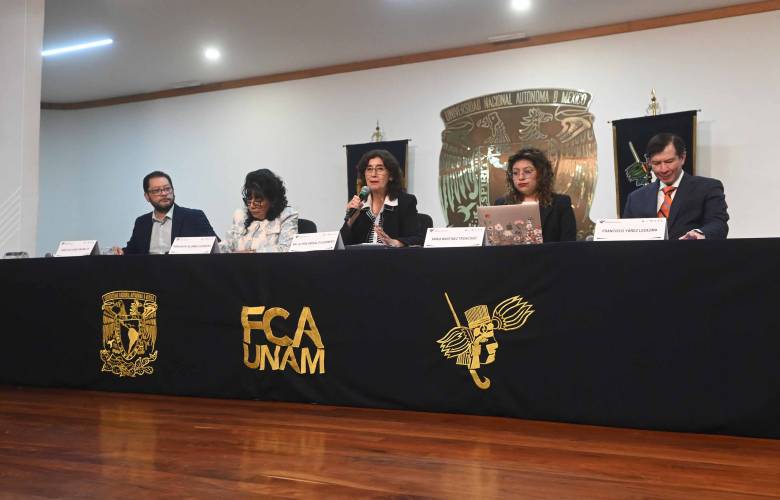
Durante el encuentro Análisis del Paquete Económico. Hacia las Reformas Fiscales 2027. Mesas de Análisis Interdisciplinario, la doctora en Derecho explicó que las pymes generan alrededor del 90 por ciento del empleo y requieren, en promedio, cinco años para consolidarse. Por ello, consideró que una medida fiscal inadecuada podría poner en riesgo su permanencia y provocar la pérdida de puestos de trabajo.
Ante estudiantes reunidos en el auditorio Carlos Pérez del Toro, Palomino Guerrero señaló que algunas modificaciones afectan los esquemas de deducibilidad que se aplicaban anteriormente. Aunque reconoció la necesidad de realizar reformas, subrayó que su implementación debe considerar los tiempos de adaptación de las empresas. En este contexto, indicó que los despachos jurídicos analizan los posibles escenarios para promover amparos frente a determinadas disposiciones.
La académica también destacó que los cambios contemplan un mayor impulso a las empresas del Estado, entre ellas Petróleos Mexicanos (Pemex) y la Comisión Federal de Electricidad (CFE).
Por su parte, Francisco Yáñez Ledesma, profesor de la Facultad de Contaduría y Administración (FCA), explicó que entre las modificaciones relevantes se encuentran las relacionadas con las cuotas del Impuesto Especial sobre Producción y Servicios (IEPS) aplicables al sector de los combustibles. Estas disposiciones involucran a fabricantes, productores e importadores, así como a quienes almacenan, distribuyen, transportan o comercializan combustibles.
El especialista detalló que una de las medidas establece el cálculo de una cuota correspondiente a la diferencia positiva que resulte de restar, a los litros de combustible vendidos durante el mes, aquellos adquiridos sin acreditamiento. De acuerdo con lo expuesto durante el foro, esta disposición entrará en vigor el 1 de julio de 2027.
Yáñez Ledesma añadió que también se prevén ajustes en las cuotas relacionadas con el uso y aprovechamiento de bienes y servicios del Estado. Entre los conceptos mencionados se encuentran los trámites de pasaportes, los permisos de construcción y las comisiones vinculadas con la fiscalización de las administradoras de fondos para el retiro (Afores). Ante estos cambios, consideró necesario actualizar las cuotas correspondientes.
En su intervención, José Luis Clavellina, director de Investigación del Centro de Investigación Económica y Presupuestaria (CIEP), señaló que el panorama económico está marcado por la incertidumbre, los conflictos geopolíticos y comerciales, los elevados niveles de deuda pública, la desaceleración económica y la necesidad de realizar ajustes fiscales en el corto plazo.
El también profesor de la Facultad de Economía de la UNAM recordó que, desde la administración federal anterior, se ha sostenido que no se ha llevado a cabo una reforma fiscal integral ni se han incrementado las tasas impositivas. No obstante, indicó que, al comparar la recaudación de 2018 con la estimada para 2027, se observa un aumento de los ingresos tributarios equivalente al pasar de 12 a 15.9 por ciento del producto interno bruto (PIB).
Clavellina explicó que este crecimiento se relaciona con ajustes acumulados desde 2019, entre ellos medidas de fiscalización de figuras jurídicas extranjeras, cambios en materia de subcontratación laboral, disposiciones para plataformas digitales, el uso de comprobantes fiscales digitales y la actualización del IEPS aplicado al tabaco y las bebidas saborizadas, además de las acciones contra la emisión de facturas falsas.
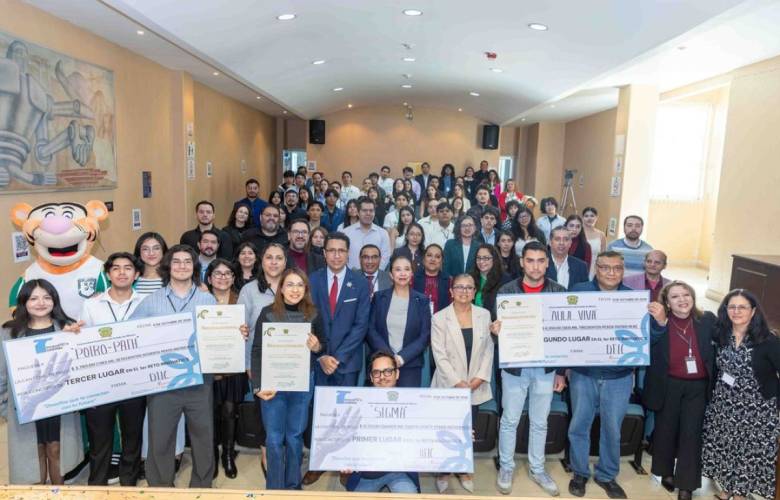
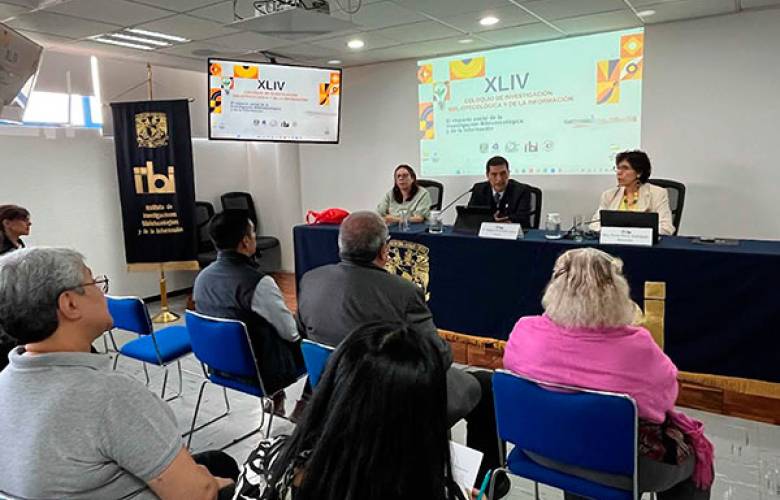
El foro fue organizado por las facultades de Contaduría y Administración, Economía y Derecho de la UNAM, con el propósito de analizar desde distintas perspectivas las implicaciones del paquete económico y las reformas fiscales previstas para 2027.
#UNAM #LIF2027 #Economía #Impuestos #Pymes #Empresas #PolíticaFiscal #México #OscarGlenn