
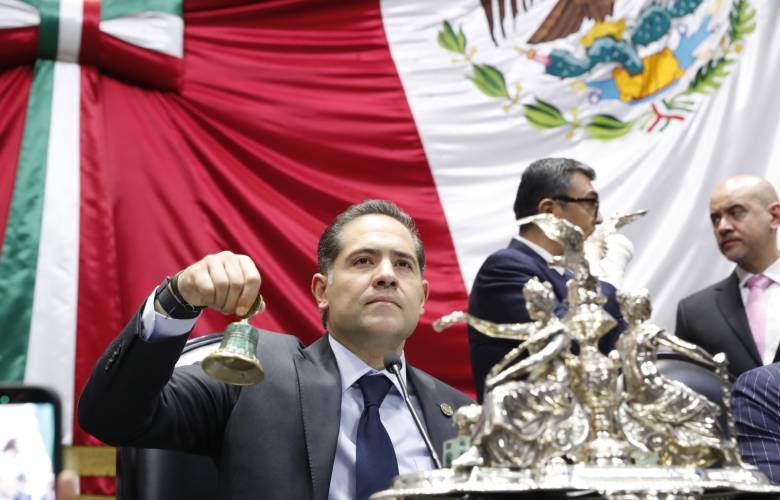
La Cámara de Diputados de México aprobó el 6 de octubre de 2026 el dictamen que expide la Ley de Economía Digital para Pagos Digitales y Electrónicos, enviada por el Ejecutivo Federal, con 327 votos a favor y 122 en contra. El proyecto fue turnado al Senado de la República para su discusión y votación.
Dicha ley tiene por objeto promover el uso de Medios de Pago Electrónicos y Digitales (MPED), como transferencias SPEI, CoDi, tarjetas bancarias, códigos QR y tecnología NFC, para fomentar con ello la inclusión financiera y la formalización de negocios.
A partir de esto, los proveedores de bienes y servicios deberán habilitar la infraestructura necesaria para aceptar pagos digitales y electrónicos e informar a los consumidores cuáles tienen disponibles.
Además se obligará a las autoridades de los tres órdenes de gobierno a recibir pagos electrónicos y digitales para la atención de trámites y servicios.
Un actor fundamental en este cambio será la Secretaría de Hacienda que tendrá la facultad de identificar sectores estratégicos o actividades relevantes donde los pagos digitales puedan ser obligatorios o exclusivos, donde ya se ha mencionado en principio que gasolineras o casetas, podrían ser de los primeros.
Vale destacar que esta legislación contempla que, ante fallas tecnológicas o contingencias operativas que impidan utilizar medios digitales, se pueda recurrir de manera temporal al efectivo o al cheque, puntualizando que el efectivo no desaparece de forma general.
Un elemento que cobrará protagonismo es la CURP Digital pues se establece como el mecanismo de confianza, a elección del usuario, para la contratación digital de servicios financieros, además de la creación del Expediente Digital Ciudadano
CAUSA POLÉMICA LA REDUCCIÓN DEL USO DE EFECTIVO
El debate sobre la reducción o retiro del dinero en efectivo en México cobró relevancia, al formalizarse la propuesta de la Ley de Economía Digital, que busca disminuir gradualmente el uso de billetes y monedas, saliendo a relucir pros y contras de la medida.
PROS:
• Combate a la informalidad y aumento de recaudación: La economía informal en México representa cerca del 24.8% del PIB. Digitalizar las transacciones amplía la base fiscal, obligando a más comercios a registrar sus ingresos.
• Reducción del crimen organizado y lavado de dinero: El efectivo facilita el financiamiento de actividades ilícitas de forma anónima. Las transacciones digitales dejan una huella financiera rastreable (trazabilidad), complicando el blanqueo de capitales.
• Eficiencia y menores costos operativos: Manejar efectivo genera altos costos ocultos para las empresas (transporte de valores, seguros, almacenamiento y riesgos de robo físico).
• Modernización e inclusión financiera a largo plazo: Fomenta el uso de plataformas eficientes y de bajo costo como CoDi o DiMo, agilizando los pagos diarios en sectores de alta rotación como casetas o gasolineras.
CONTRAS (Desafíos y Riesgos en México)
• Brecha digital y falta de conectividad: Aproximadamente el 6% de la población no tiene acceso a internet y existen zonas carreteras o rurales completamente desconectadas, lo que haría inviables los pagos electrónicos en esos puntos.
• Exclusión financiera inmediata: Cerca del 30% de la población mexicana carece de acceso a servicios bancarios y más del 40% de los pequeños comercios (como tienditas de abarrotes) no cuentan con terminales para tarjetas. Forzar esta medida los dejaría fuera del mercado comercial.
• Costos por comisiones bancarias: Las terminales tradicionales suelen cobrar comisiones superiores al 3.5%, un gasto que los micronegocios no pueden absorber fácilmente y que terminaría encareciendo los productos al consumidor.
• Pérdida de privacidad y control fiscal excesivo: Al digitalizarse todo el dinero, el Servicio de Administración Tributaria (SAT) adquiere control total sobre cada transacción, lo que genera desconfianza en la población y se percibe como una pérdida de libertad individual.
• Vulnerabilidad a ciberdelitos y apagones operativos: Centralizar la economía en sistemas digitales expone a los usuarios a fraudes electrónicos, clonaciones y caídas del sistema bancario que dejarían al país paralizado si no existe el efectivo como respaldo.
CONSIDERACIONES FINANCIERAS PARA SU APLICACIÓN
Es de señalar que l retiro definitivo del efectivo no puede ocurrir de la noche a la mañana. Aunque se afirma que la digitalización eleva la eficiencia y combate la delincuencia, resulta evidente México aún no cuenta con la infraestructura tecnológica ni el nivel de bancarización necesarios para prohibirlo de forma generalizada.
El éxito de este plan dependerá de una transición muy gradual, comenzando exclusivamente en sectores regulados y reduciendo las comisiones bancarias a cero para proteger la economía de los más vulnerables
#EconomíaDigital #DiputadosFederales #Senado #DineroEnEfectivo #Finanzas #Negocios #Hacienda #OscarGlenn